
주담대 금리 4.88% 상승, 월 상환액 비교와 갈아타기 점검법
한국은행이 2026년 10월 29일 발표한 '2026년 9월 금융기관 가중평균금리'에서 예금은행의 신규 주택담보대출 금리는 연 4.88%로, 한 달 전(4.66%)보다 0.22%p 올랐습니다. 언론은 2012년 4월 이후 가장 높은 수준이라고 보도했습니다. 이미 대출을 쓰고 있다면 내 금리가 이 평균과 얼마나 다른지, 새로 받는다면 고정과 변동 중 무엇이 맞는지가 궁금해지는 시점입니다.
핵심 결론 이 4.88%는 9월 한 달 동안 새로 실행된 대출의 평균이지, 내 대출에 적용되는 금리가 아닙니다. 내 금리는 신용도·담보·상품·약정 시점에 따라 달라지고, 변동형 대출이라면 금리가 오른 만큼 월 상환액도 따라 움직입니다. 대출 3억원, 30년, 원리금균등이라는 가정에서는 금리가 4.26%일 때보다 4.88%일 때 월 상환액이 110,959원 많습니다.
계산 공식 월 상환액 = 대출원금 × i ÷ (1 − (1 + i)−n), i = 연 금리 ÷ 12, n = 총 상환 개월 수 (원리금균등 방식, 한국은행 평균금리를 예시로 넣은 가정 계산)
핵심 요약
| 항목 | 2026년 9월 | 8월 |
|---|---|---|
| 주택담보대출 금리(신규) | 4.88% | 4.66% |
| 가계대출 금리(신규) | 4.96% | 4.76% |
| 주담대 고정형(신규) | 5.11% | 4.88% |
| 주담대 변동형(신규) | 4.76% | 4.53% |
| 주담대 금리(잔액 기준) | 4.26% | 4.22% |
| 예대금리차(신규) | 1.12%p | 1.19%p |
출처는 한국은행 보도자료(2026년 10월 29일 공표, 9월 수치는 잠정치)입니다. 이 글의 수치는 2026년 10월 29일 기준이며, 이후 확정치에서 조금 달라질 수 있습니다.
한국은행이 발표한 주담대 금리, 무엇을 잰 숫자인가
한국은행은 은행이 한 달 동안 새로 내준 대출의 평균 금리(신규취급액 기준)와, 그 달 말 현재 남아 있는 대출 전체의 평균 금리(잔액 기준)를 따로 발표합니다. 같은 '주담대 금리'라도 두 숫자의 의미가 다릅니다.
- 신규취급액 기준 4.88%: 9월에 새로 받은 주담대의 평균입니다. 지금 대출을 받으면 대략 이 근처라는 시장 분위기를 보여 줍니다.
- 잔액 기준 4.26%: 과거에 낮은 금리로 받은 대출까지 모두 섞인 평균이라 신규보다 낮고, 전월 말(4.22%)보다 0.04%p 올랐습니다.
그래서 신규 4.88%와 내 대출 금리를 단순 비교해 손해라고 단정하기는 어렵습니다. 비교할 때는 내 대출의 금리 유형(고정·변동)과 약정 시점을 함께 봐야 합니다.
고정형과 변동형 주담대 금리, 9월에 어떻게 움직였나
한국은행 자료에서 9월 신규 주담대 가운데 고정형은 5.11%로 전월보다 0.23%p 올랐고, 변동형은 4.76%로 역시 0.23%p 올랐습니다. 언론은 고정형이 12개월 연속 올라 통계 작성 이후 처음 5%대에 들어섰다고 전했습니다.
고정형 비중은 9월 34.2%로 8월(35.3%)보다 1.1%p 낮아졌고, 나머지 65.8%는 변동형 등 고정이 아닌 방식입니다. 지금 시점에는 고정형이 변동형보다 약 0.35%p 높게 형성돼 있습니다(5.11% − 4.76%). 이 차이는 앞으로 금리가 오를 때를 대비하는 값이기도 하고, 금리가 오르지 않으면 그대로 추가 이자가 되는 값이기도 합니다. 금리 방향은 한국은행 자료만으로는 알 수 없습니다.
같은 3억원 대출, 금리 차이에 따른 월 상환액 계산
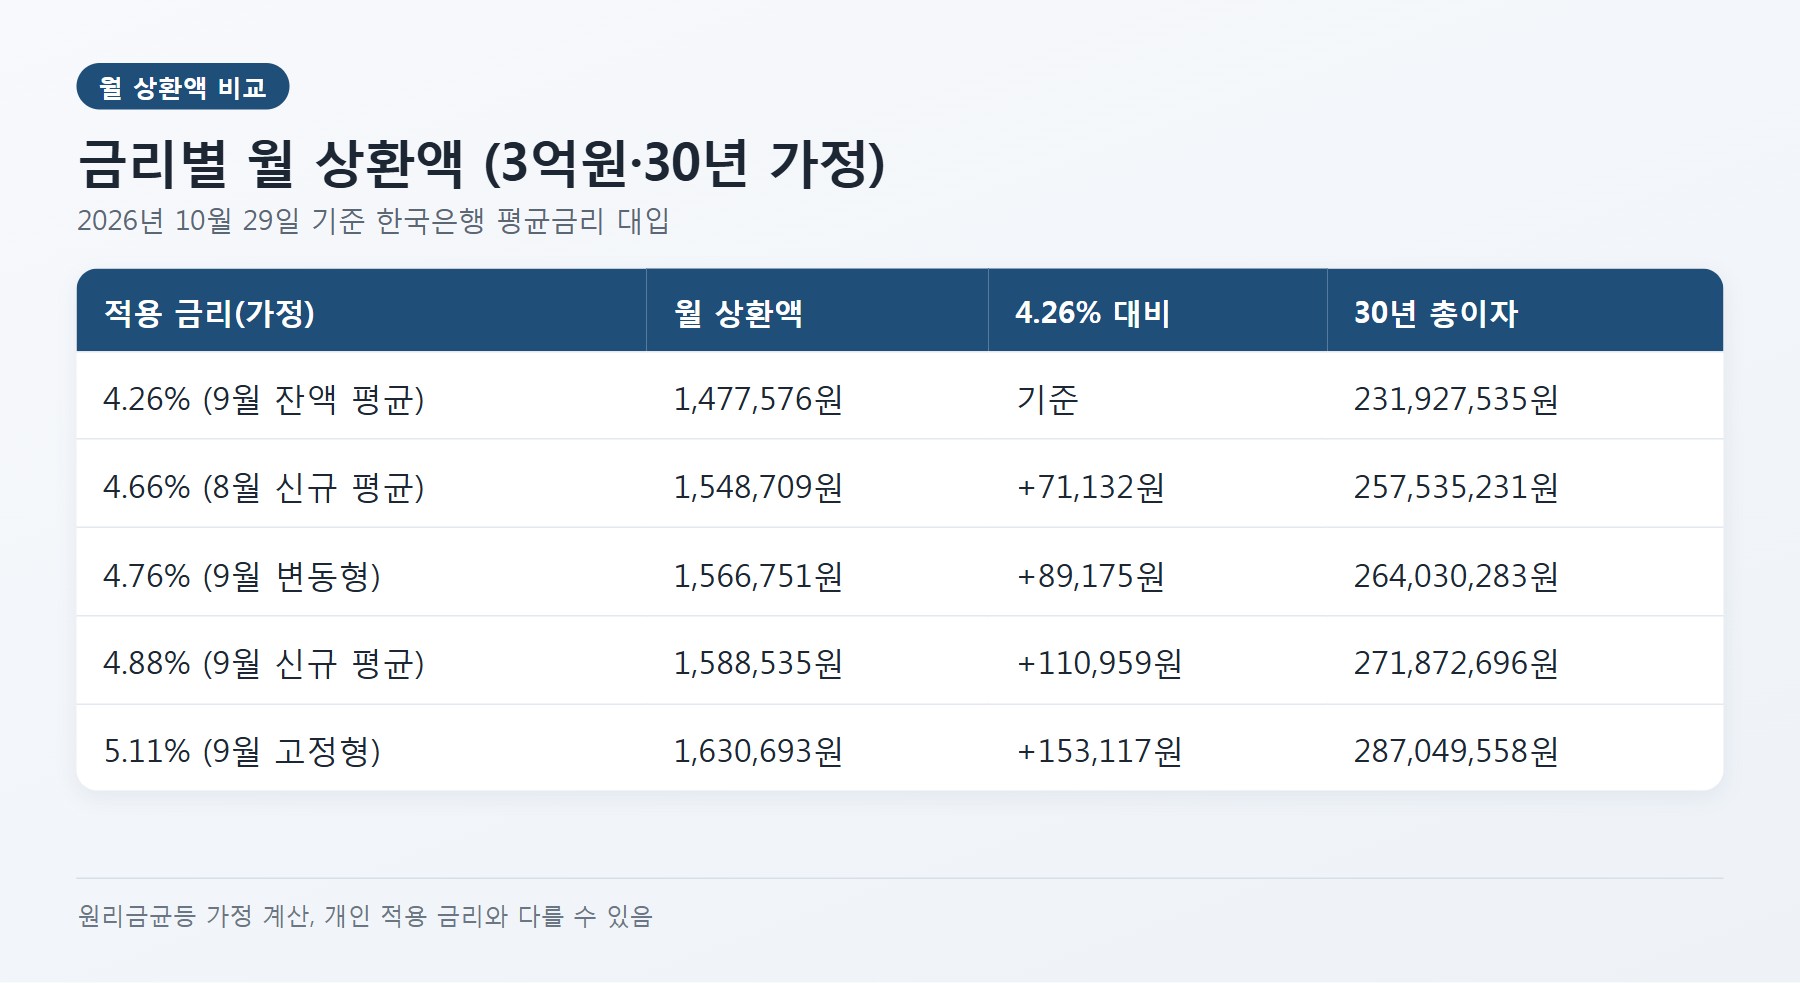
아래는 대출 3억원, 만기 30년(360개월), 원리금균등으로 갚는다고 가정하고 한국은행이 발표한 평균금리를 하나씩 넣어 본 계산입니다. 실제 개인 금리가 아니며, 계산은 위 공식을 쓴 값입니다.
| 적용 금리(가정) | 월 상환액 | 4.26% 대비 | 30년 총이자 |
|---|---|---|---|
| 4.26% (9월 잔액 평균) | 1,477,576원 | 기준 | 231,927,535원 |
| 4.66% (8월 신규 평균) | 1,548,709원 | +71,132원 | 257,535,231원 |
| 4.76% (9월 변동형) | 1,566,751원 | +89,175원 | 264,030,283원 |
| 4.88% (9월 신규 평균) | 1,588,535원 | +110,959원 | 271,872,696원 |
| 5.11% (9월 고정형) | 1,630,693원 | +153,117원 | 287,049,558원 |
4.26%와 4.88%의 월 차이는 110,959원이고, 30년 총이자로 환산하면 39,945,161원 차이입니다. 금리가 0.62%p 올랐을 뿐인데 총이자가 4천만 원 가까이 달라지는 이유는, 원금이 남아 있는 긴 기간 동안 이자가 계속 붙기 때문입니다.
변동형이라면 금리가 1%p 오를 때 얼마나 늘까
변동형 주담대는 약정한 주기마다 기준이 되는 지표금리를 반영해 금리가 바뀝니다. 같은 3억원·30년 가정에서 9월 변동형 평균인 4.76%가 1%p 올라 5.76%가 되면, 월 상환액은 1,566,751원에서 1,752,625원으로 185,874원 늘어납니다.
다만 이 계산은 금리가 바뀐 시점부터 남은 기간과 남은 원금이 같다고 본 단순 비교입니다. 실제로는 이미 갚은 원금이 있어 증가폭이 더 작을 수 있고, 금리 변경 주기와 방식은 대출 약정서마다 다릅니다. 내 대출의 금리 재산정 주기와 기준 지표는 약정서나 은행 앱의 대출 상세 화면에서 확인하세요.
고정금리와 변동금리, 판단 체크리스트
어느 쪽이 유리한지는 미래 금리에 달려 있어 누구도 단정할 수 없습니다. 대신 내 가계가 금리 변동을 얼마나 견딜 수 있는지는 지금 계산할 수 있습니다.
고정·변동 판단 순서
금리 상승기에는 변동형의 불안이, 금리가 내려가는 시기에는 고정형의 아쉬움이 크게 느껴집니다. 어느 쪽이든 선택한 뒤 월 상환액이 늘어도 버틸 수 있는 구조인지가 핵심입니다.
갈아타기 전에 계산할 것: 이자 절감액과 중도상환수수료
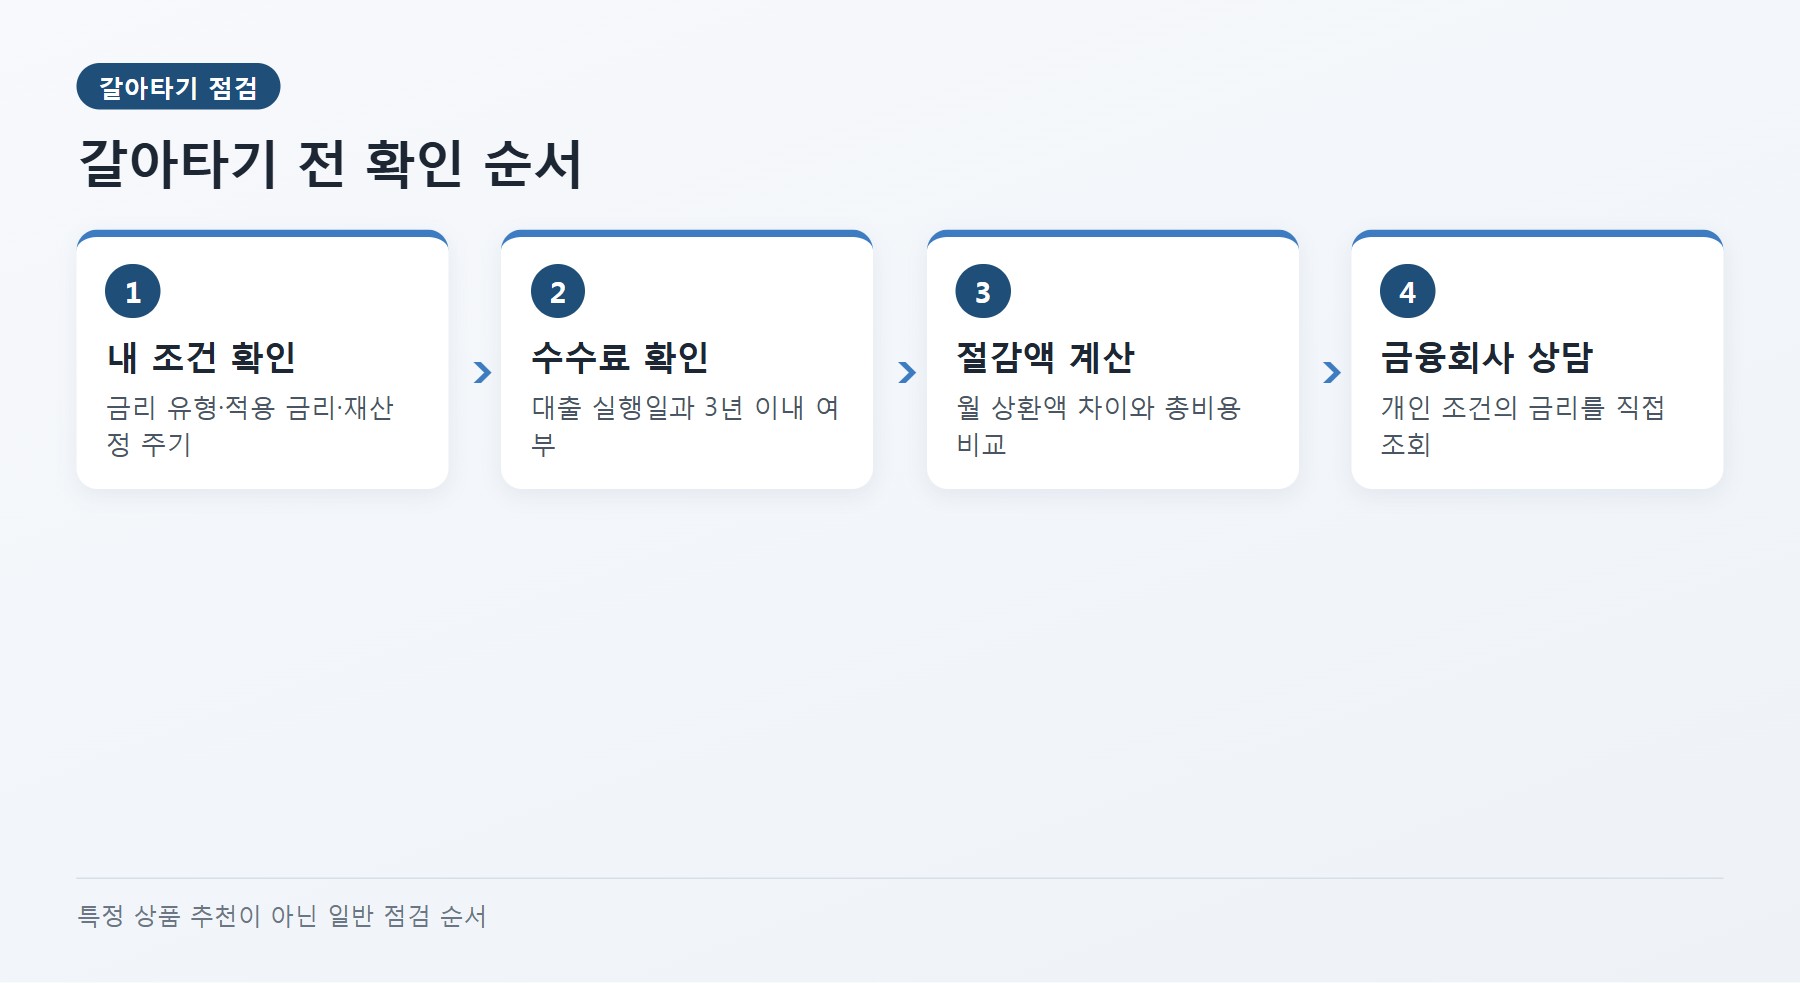
금리가 더 낮은 상품으로 옮기는 것을 흔히 갈아타기(대환)라고 부릅니다. 이득이 되려면 줄어드는 이자가 옮기는 데 드는 비용보다 커야 합니다. 비용의 가장 큰 항목이 중도상환수수료입니다.
금융위원회에 따르면 중도상환수수료는 대출일부터 3년 이내에 상환할 때만 부과할 수 있습니다. 또 2025년 1월 13일 이후 체결한 신규 계약부터 수수료율이 낮아졌고, 5대 시중은행 평균 기준으로 주담대 고정금리는 1.4%에서 0.65%로, 변동금리는 1.2%에서 0.65%로 조정됐습니다. 그 전에 받은 대출에는 새 수수료율이 적용되지 않으니, 내 대출 약정서의 수수료율과 부과 기간을 직접 확인해야 합니다.
예시로 계산해 보겠습니다. 잔액 2억원, 남은 기간 25년(300개월)인 대출을 5.11%에서 4.76%로 옮긴다고 가정합니다. 월 상환액은 1,182,034원에서 1,141,385원으로 약 40,650원 줄어듭니다. 수수료를 상한인 0.65%로 보면 2억원 × 0.65% = 1,300,000원이고, 이를 월 절감액으로 나누면 약 32개월(1,300,000 ÷ 40,650)에 회수됩니다. 은행 약정서의 수수료는 보통 남은 기간 비율을 곱해 계산하므로 실제 금액은 더 적을 수 있고, 반대로 인지세·근저당 설정비 같은 다른 비용이 있으면 회수 기간은 길어집니다. 이 부분은 은행마다 달라 계산에 넣지 않았습니다.
갈아타기 손익 계산 예시 (가정)
내 금리가 높은지 확인하는 방법
평균과 비교하기 전에 먼저 내 대출의 정확한 조건을 정리하세요. 은행 앱이나 대출 계약서에서 다음 항목을 볼 수 있습니다.
- 현재 적용 금리와 금리 유형(고정·변동), 변동이라면 재산정 주기
- 대출 실행일과 중도상환수수료 부과 기간(3년 이내인지)
- 남은 원금과 남은 상환 기간, 상환 방식(원리금균등·원금균등·만기일시)
다른 금융회사 조건은 은행연합회 소비자포털(portal.kfb.or.kr)의 비교공시와 각 금융회사 안내로 살펴볼 수 있습니다. 공시 금리는 대표 조건이라 개인별 심사 결과와 다를 수 있으므로, 최종 금리는 금융회사에서 직접 조회해 확인해야 합니다.
오늘 바로 해볼 판단 체크리스트
- 내 대출의 금리 유형, 적용 금리, 재산정 주기를 약정서에서 확인합니다.
- 위 공식으로 금리가 0.5%p, 1%p 오를 때 월 상환액이 얼마나 늘지 계산해 봅니다.
- 늘어난 금액을 6개월 이상 감당할 수 있는지 가계부와 대조합니다.
- 대출 실행일이 2025년 1월 13일 전인지 후인지, 3년이 지났는지 확인해 중도상환수수료 여부를 봅니다.
- 갈아타기를 고민하면 이자 절감액과 총비용을 비교하고, 금융회사 상담으로 개인 조건의 금리를 조회합니다.
한계도 있습니다. 위 계산은 금리가 중간에 바뀌지 않고, 중도상환 없이 만기까지 간다는 단순한 가정입니다. 소득 증가나 부분 상환 같은 사정은 반영하지 않았습니다.
자주 묻는 질문
주담대 금리 4.88%는 제가 내는 금리인가요?
아닙니다. 2026년 9월에 은행이 새로 취급한 주택담보대출의 평균입니다. 내 금리는 대출 실행 시점, 상품, 신용 상태에 따라 다르고, 변동형이면 시간이 지나며 바뀝니다.
가계대출 금리와 주담대 금리는 어떻게 다른가요?
가계대출은 주택담보대출·신용대출·전세자금대출 등 가계가 받은 대출을 묶은 분류입니다. 9월 신규 기준 가계대출은 4.96%, 주담대는 4.88%였습니다.
금리가 더 오를까요, 지금 고정으로 옮겨야 할까요?
향후 금리는 누구도 확답할 수 없습니다. 고정형은 금리 상승 위험을 줄이는 대신 지금 금리가 더 높다는 점(9월 평균 5.11%)을 비교해 보세요. 개인 상황별 판단은 금융회사 상담이 필요합니다.
참고 자료
- 한국은행, 2026년 9월 금융기관 가중평균금리 보도자료 (2026-10-29): 한국은행 보도자료 원문
- 금융위원회 보도자료, 신규 대출부터 중도상환수수료율 인하: https://www.fsc.go.kr/no010101/83833
- 은행연합회 소비자포털, 대출금리 비교공시: https://portal.kfb.or.kr
- 2012년 4월 이후 최고 수준이라는 표현은 파이낸셜뉴스(2026-10-29) 등 보도를 따랐습니다: 파이낸셜뉴스 보도
대출 금리와 조건은 신용도·담보·약정에 따라 사람마다 다르며, 이 글의 계산은 한국은행 평균값을 넣은 가정 예시입니다. 대출과 갈아타기 결정 전에는 금융회사 또는 금융감독원 등 공식 기관 상담으로 개인 조건을 확인하세요. 이 글은 2026년 10월 29일 기준입니다.
'정책자금·리스·세액공제' 카테고리의 다른 글
| 2027년 공휴일 총정리, 대체공휴일과 연차 연결 연휴 계산법 (0) | 2026.10.31 |
|---|---|
| 국제유가 급등에도 주유소 기름값 24주 연속 하락, 왜 그럴까 (0) | 2026.10.31 |
| 2026 근로장려금 신청기간, 기한 후 12월 1일 마감과 기준·대상 (0) | 2026.10.29 |
| 기계 리스 방법 5단계: 냉동냉장 설비 계약 전 따질 조항 (0) | 2026.10.23 |
| 중진공 정책자금 신청 6단계: 서류·우선도 평가·기업평가 (0) | 2026.10.22 |